태양광 vs 예금·채권 ROI — 8~14년 회수기간을 어떻게 평가하나
태양광 자가소비는 연 6~10% 절감 효과를 보고하지만, 예금·채권·주식과 직접 비교는 어떻게 할까. 위험·세제·환금성 3축에서 비교.
글 · 솔라랩 편집부 출처·확인일자 표기 원칙
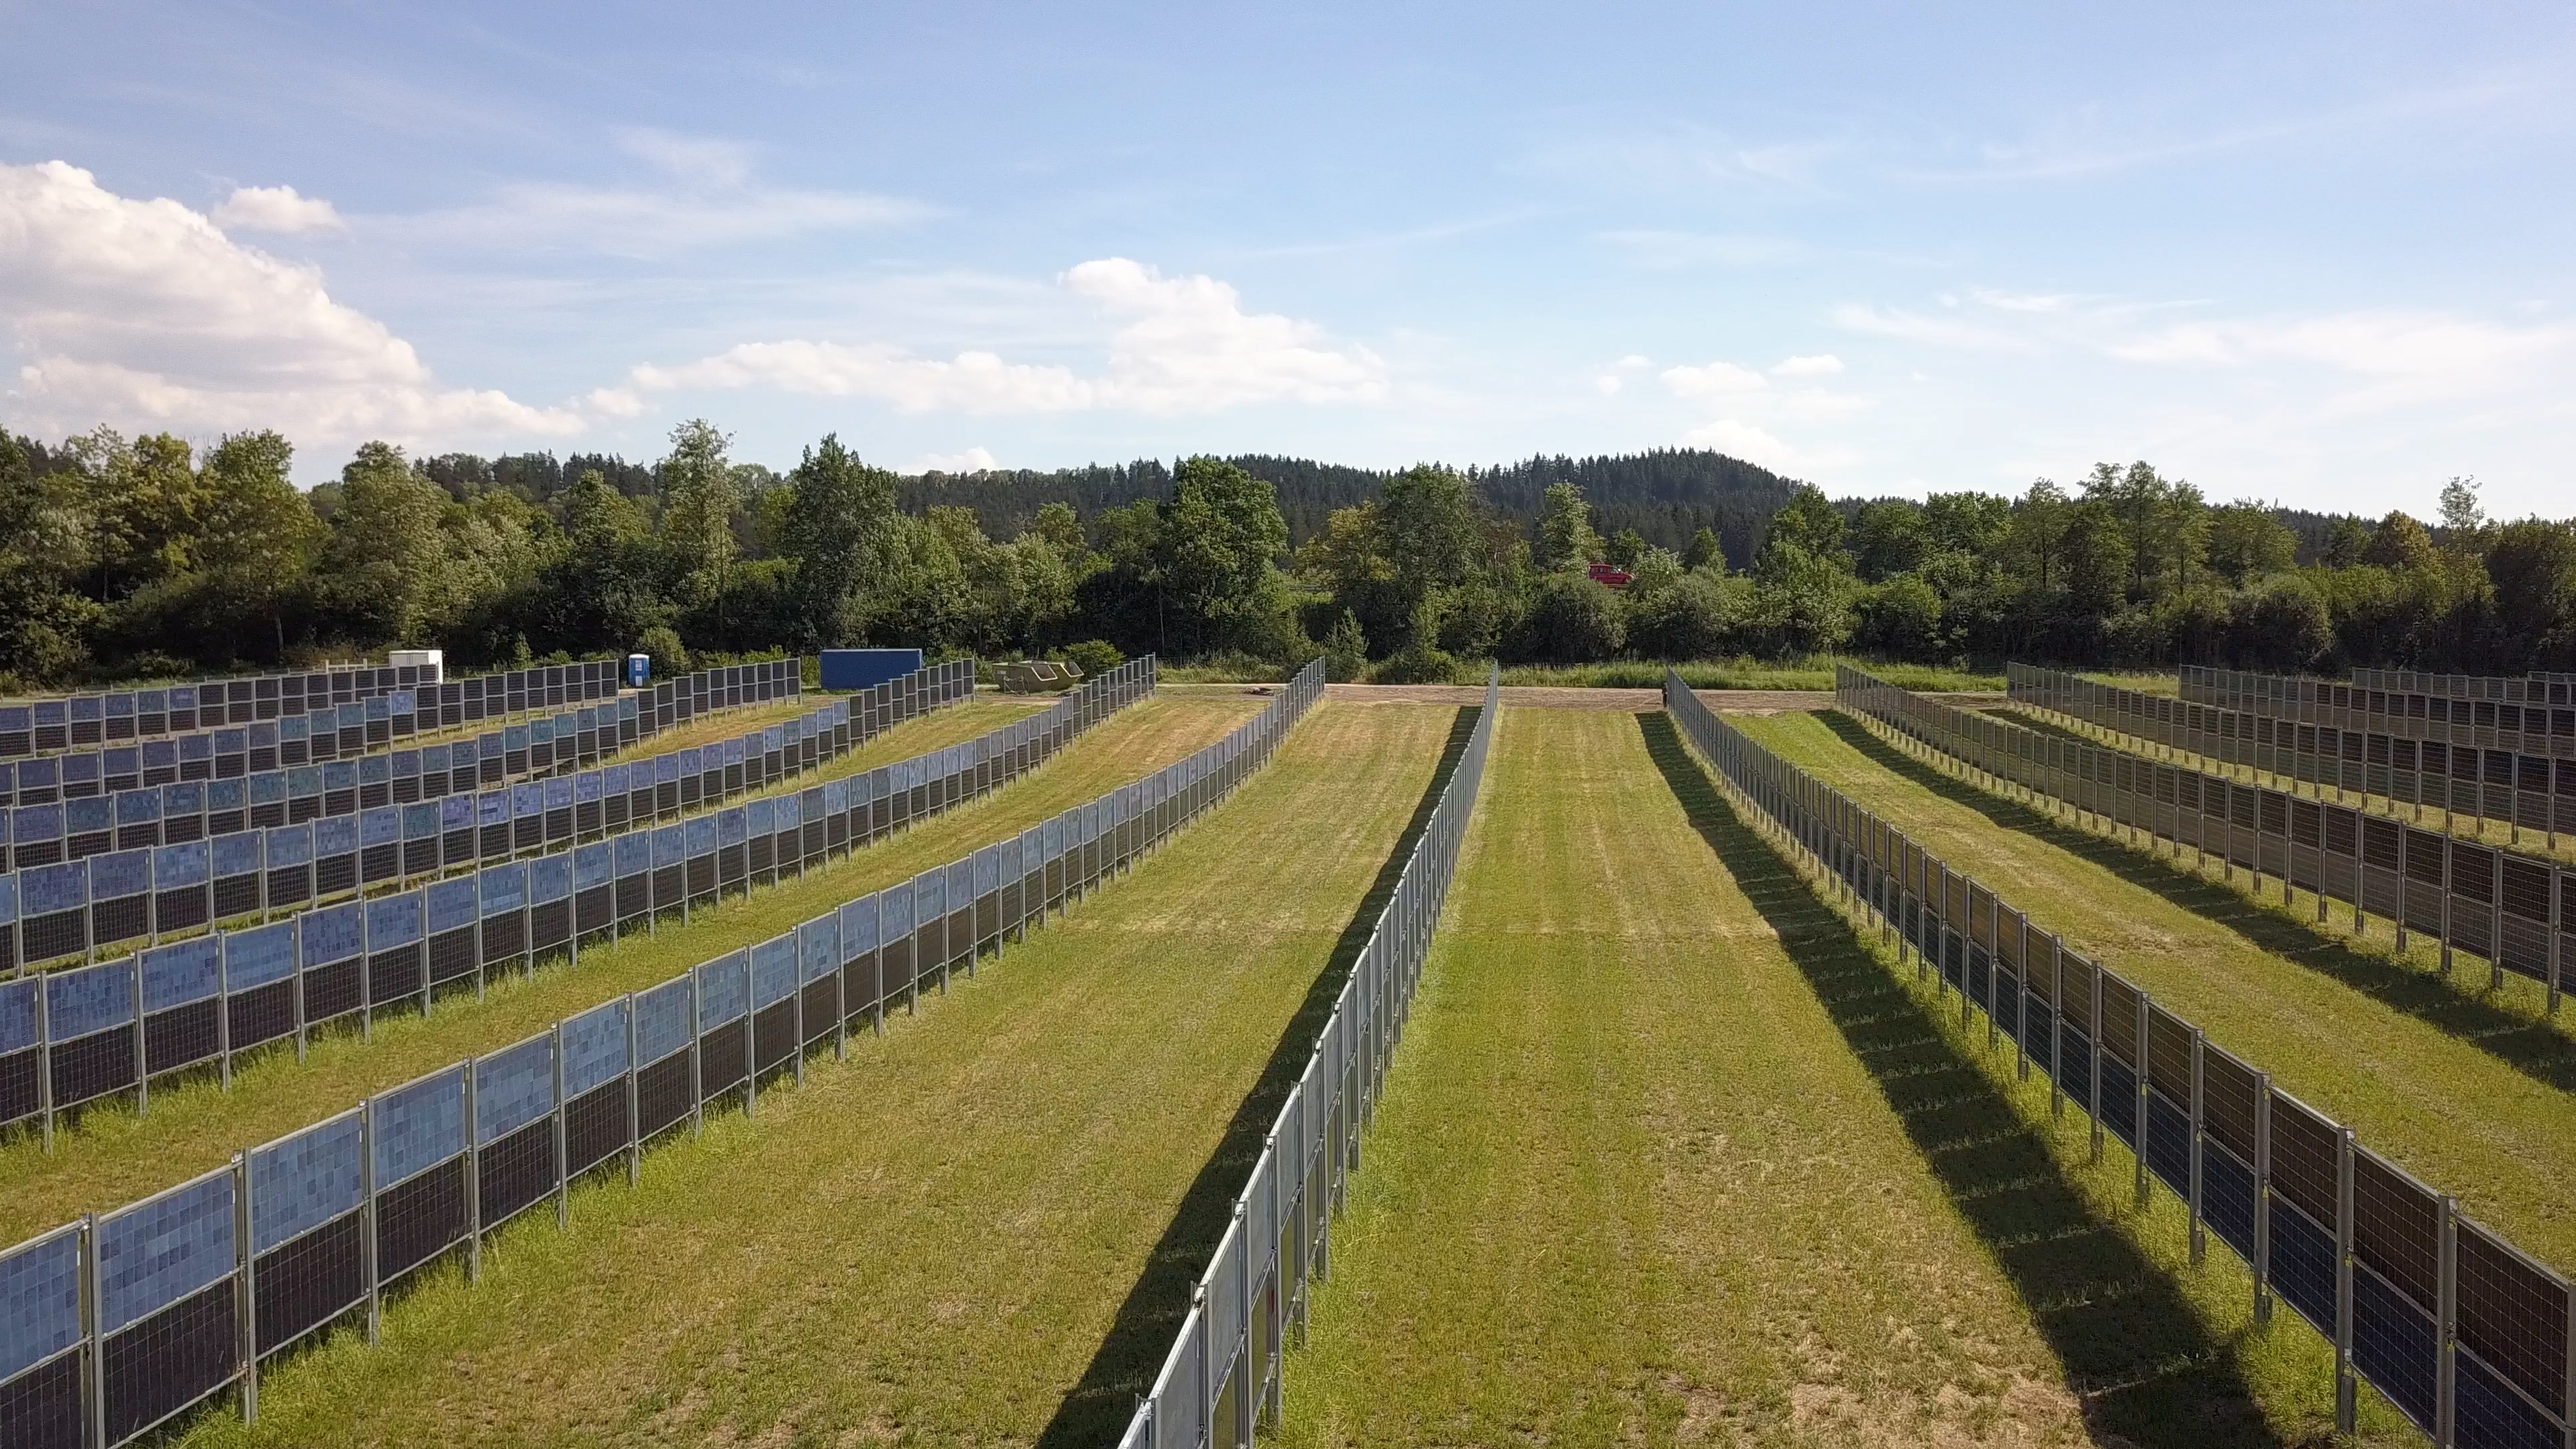
가정 태양광 5kW 자가소비는 연 6~10% 수준의 전기료 절감 효과를 보고합니다 (시점·지역별로 확인). 단순 IRR로 보면 1년 만기 정기예금(2~4%) 대비 높지만, 위험·환금성·세제 차이가 있습니다. 고객이 자산 배분 결정 시 (1) 회수기간 (2) 위험 (3) 환금성 3축에서 비교하면 의사결정이 명확해집니다.
3축 비교 (시드)
**회수기간**: 정기예금 만기 1~5년 / 채권 1~10년 / 태양광 8~14년. **위험**: 예금 거의 0(예보 5천만원 한도) / 채권 발행자 신용 / 태양광 25년 운영 중 환경 변화·시공사 폐업 위험. **환금성**: 예금·채권 즉시 환금 / 태양광 옥상 자산은 매도 어려움(주택 매도 시 부속물로 양도).
회수기간 단축 변수
(1) 자가소비율 — 70%+면 회수기간 6~9년. (2) 누진제 단계 — 누진 5단계 가구는 절감 효과 큼. (3) EV 충전 추가 — 전기 사용량 증가분이 자가소비로 흡수. (4) 보조금 — 시점·지자체에 따라 회수기간 1~3년 단축 (시점·지역별로 확인). (5) 한전 전기료 인상 — 미래 인상 시 회수기간 단축, 인하 시 연장.
단점·주의
(1) 태양광 ROI는 한전 단가에 직접 의존 — 한전 단가 인하·누진제 개정 시 회수기간 연장 위험. (2) 예금·채권은 세금(이자소득세 15.4%)이 있고 태양광 절감은 비과세 — 실효 IRR은 세후 비교 필요. (3) 태양광 자산은 25년 운영 중 인버터 1~2회 교체·청소·점검 비용 — 절감액 일부 상쇄. (4) 옥상 자산은 주택 매도 가격에 일부 반영되지만 100% 회수 보장 X.
출처
(1) 한국에너지공단 회수 시뮬 가이드 — energy.or.kr (2) 한국은행 정기예금 금리 — bok.or.kr (3) 한국전력공사 가정용 단가 추이 — cyber.kepco.co.kr. 모든 IRR·금리는 (시점·지역별로 확인).
* 매칭 단계에서 고객 가구 사용량·자산 배분 정책를 받아 출처와 함께 시뮬을 드립니다.
Journal